
Robinhood CEO Tenev: "Hisse Senedi Token'larında Şirketler Veto Sahibi Olamaz"
Vlad Tenev, AMC çatışması üzerine hisse senedi tokenlarında yayıncıların haklarını, sentetik ürünlerdeki kontrolü ayırdı. "Pay sahipliği hakları ayrı, takip eden ürünler ayrı" diyerek veto hakkını reddetti.
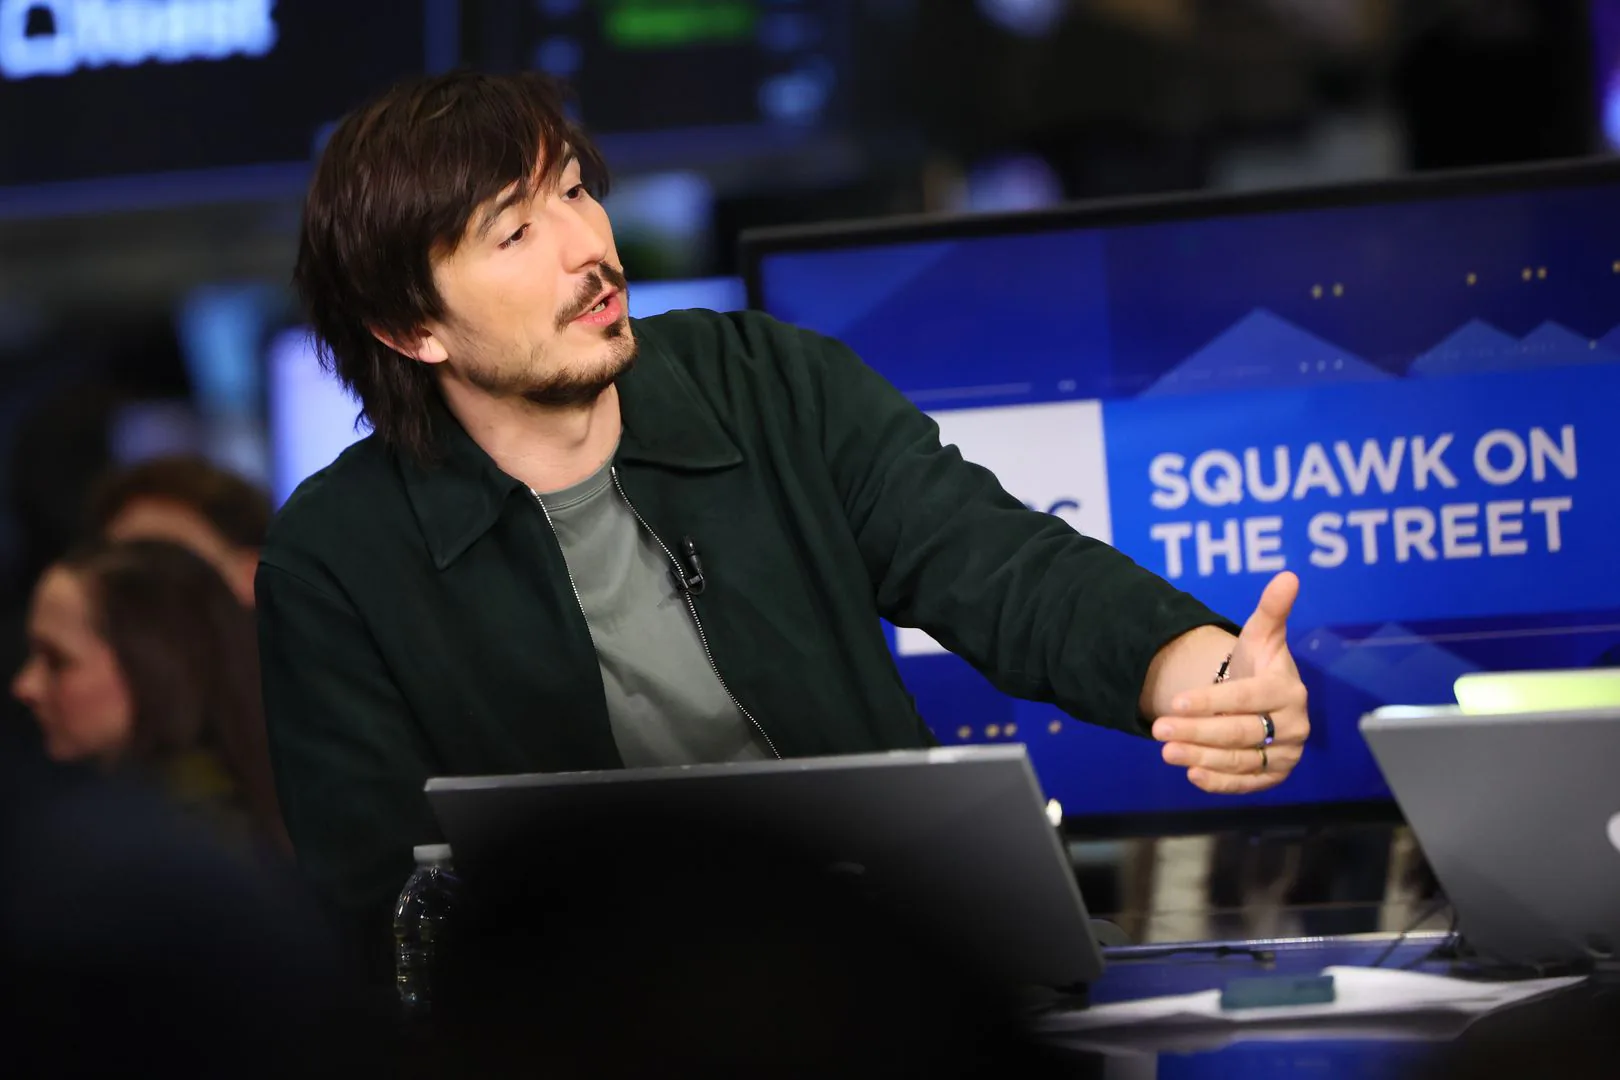
Robinhood CEO'su Vlad Tenev, 11 Eylül Cuma günü X platformunda yaptığı yazıda, tokenize edilmiş hisse senedi ürünleri (stock tokens) konusunda şirketlerin "veto hakkı" olamayacağını savundu. Tenev, menkul kıymet yayıncılarının (issuer) pay sahipliği haklarını (oy kullanma, temettü) kontrol etmesi gerektiğini kabul ederken, halka açık hisse senedini takip eden "ayrı ürünler" üzerindeki kontrolü sorguladı.
AMC ile "Token Savaşının" Arka Planı
Gelişme, AMC Entertainment'in yönetiminin, hisse senedinin blok zincirinde tokenize edilerek (örneğin RWA protokolleri veya merkezi borsalar aracılığıyla) ticaret yapılması girişimlerine itiraz etmesiyle başladı. AMC, bu tür ürünlerin "sahte hisse" (synthetic share) yaratarak naked short satışları kolaylaştırdığını ve şirket lehine oy kullanımını zayıflattığını iddia ediyordu. Tenev'in açıklaması, bu tartışmanın hukuki ve teknik zeminini çizmeyi amaçlıyor.
Tenev'in Ayrımı: Pay Hakları vs. Sentetik Takip Ürünleri
Tenev, yazısında şu ayrımı netleştirdi: "Menkul kıymet yayıncıları, pay sahipliğinden doğan hakları (oy, temettü, likidasyon hakkı) denetlemelidir. Ancak halka açık piyasalarda işlem gören bir hisse senedinin fiyatını takip eden, blok zinciri üzerinde var olan ayrı bir finansal ürün (token) üzerinde veto yetkisi olmamalıdır."
Bu yaklaşım, tokenize edilmiş hisse senedinin, temel varlığın (underlying) bir "türevi" (derivative) veya "takip eden bir fon" (tracking product) niteliğinde olduğunu, dolayısıyla yayıncının doğrudan mülkiyet hakkı dışında bir kontrolü olmadığını öne sürer. Bu yorum, ABD Menkul Kıymetler ve Borsa Komisyonu (SEC)'ın "güvenlik" tanımı kapsamında bu tokenlerin nasıl sınıflandırılacağı tartışmalarını yeniden ateşledi.
RWA Trendinde Robinhood'un Stratejik Hamlesi
Gelişme, Robinhood'un "Real World Assets" (RWA - Gerçek Varlıklar) tokenizasyonu stratejisinin bir parçası olarak okunuyor. Şirket, son dönemde USDC entegrasyonu ve Avrupa'da kripto varlık lisansları alarak altyapıyı kurarken, Tenev bu açıklamayla hem düzenleyicilere (SEC/Kongre) hem de geleneksel finans kurumlarına (DTCC, yayincilar) mesaj veriyor: Tokenizasyon, mülkiyet haklarını değil, erişimi ve verimliliği demokratikleştirir.
Düzenleyici Belirsizlik ve Piyasa Etkisi
Hukuk uzmanları, Tenev'in bu ayrımının mevcut ABD yasaları (Securities Act of 1933, Exchange Act of 1934) altında test edilmemiş bir alan olduğunu belirtiyor. Eğer bir token, hisse senedinin ekonomik risk/ödül profilini birebir yansıtıyorsa (delta-one), SEC bunu "güvenlik" olarak kabul edip yayıncı izinleri şartı koabilir. Ancak Tenev'in savunduğu modelde, token bir "akıllı sözleşme wrapper'ı" (sarmalayıcı) olarak hareket ederse, yayıncı izni gerektirmeyen bir yapı ortaya çıkabilir. Bu yargı boşluğu, 2026 sonu Kongre gündeminde bekleyen FIT21 ve Stablecoin yasalarının kapsamını belirleyecek.
Piyasa analistleri, Tenev'in duruşunun uzun vadede kurumsal benimsemenin (institutional adoption) hızını artırabileceğini, ancak kısa vadede AMC gibi "meme hisse" şirketlerinin ve geleneksel transfer ajanslarının (transfer agents) şiddetli lobi yapacağını öngörüyor.
HaberGo Editor ve Muhabır ekibi